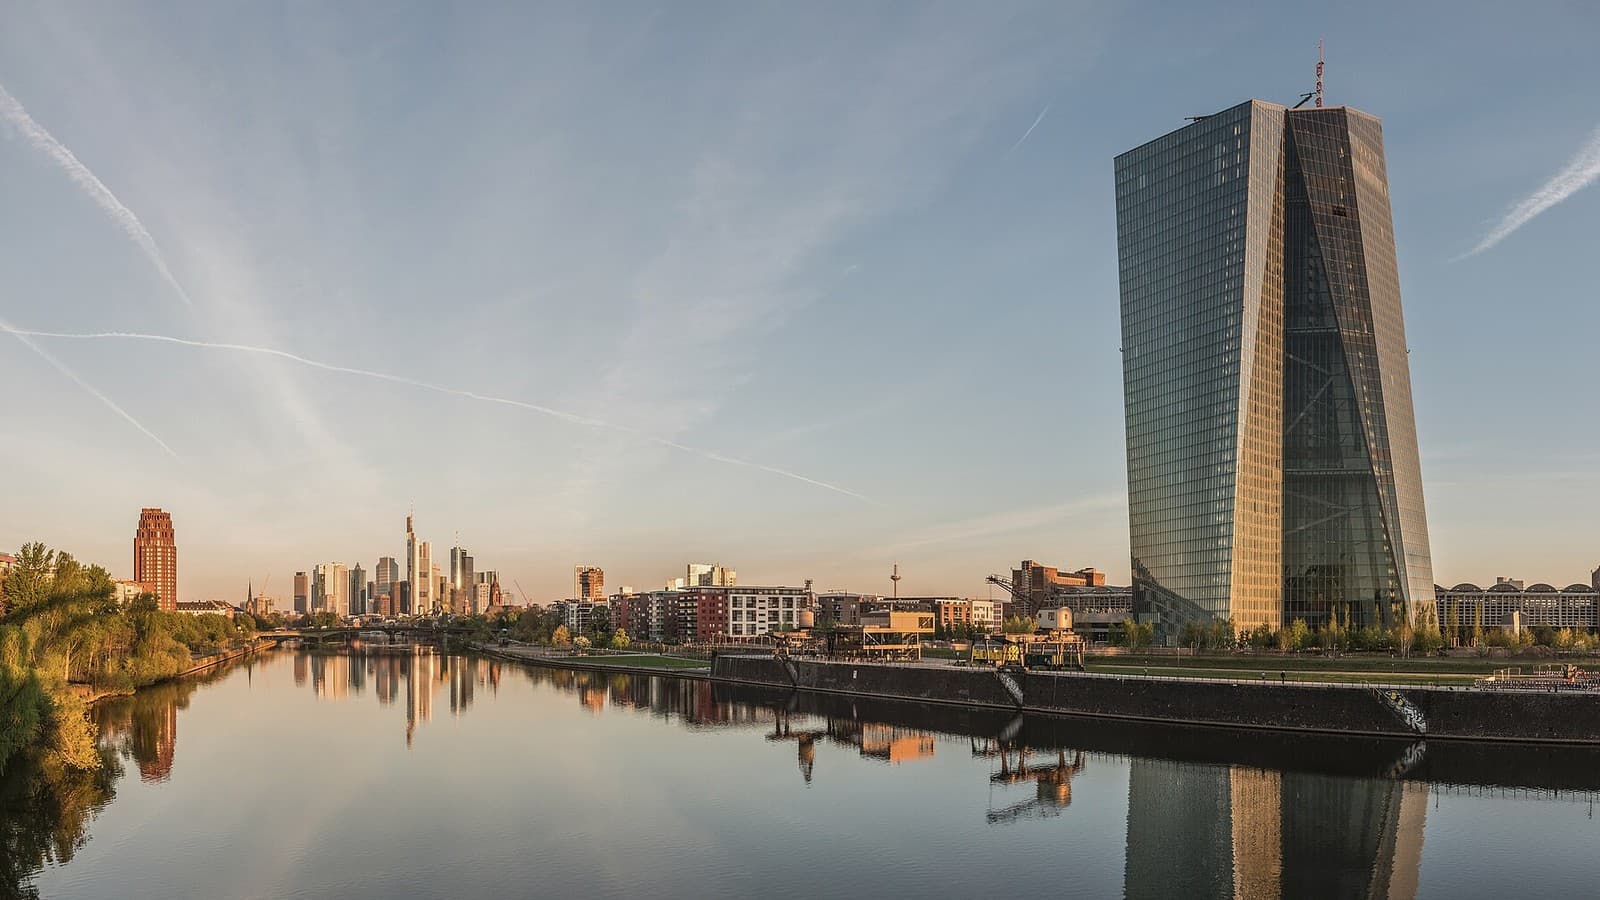
 מגדל הבנק המרכזי האירופי בפרנקפורט. צילום: DXR, ויקישיתוף, CC BY-SA 4.0
פער התשואות בין צרפת לגרמניה כמעט ב-1.6%: קרנות הגידור נלכדו בהימור


בסוף השבוע התקרב המרווח בין אג"ח ממשלת צרפת ל-10 שנים לבין אג"ח גרמניה מקבילה לכ-1.6 נקודות אחוז - רמה שקרובה לזו שנראתה במשבר החוב האירופי. ההימור הפופולרי של חודשים האחרונים - לקנות אג"ח צרפתיות ולמכור אג"ח גרמניות מתוך ציפייה שהפער יצטמצם - התהפך. במקום להתכווץ, הפער המשיך להתרחב: האג"ח הגרמניות התחזקו כנכס בטוח, והצרפתיות נחלשו.
חלק מהקרנות החזיקו את הפוזיציה במינוף גבוה, כך שתנועה של כמה עשיריות אחוז בתשואה הפכה לשינוי משמעותי בהון. כשהמחירים בצרפת ירדו, מנהלי סיכונים דרשו לצמצם חשיפה, והמכירות דחפו את השוק עוד למטה. באג"ח קצרות בצרפת נרשמו בתוך יומיים תנודות של כ-0.4 נקודת אחוז בתשואה - מהלך חריג לשוק ממשלתי בדירוג השקעה.
חוב של 3.5 טריליון אירו - והנפקה שיא בפתח
לצרפת חוב ממשלתי של כ-3.5 טריליון אירו, מהגדולים באירופה. יותר ממחצית ממנו מוחזק בידי משקיעים זרים, ולכן שינוי בגישה של קרנות בינלאומיות מייצר תנועות חדות. החוב מתקרב ל-120% מהתוצר, והגירעון הממשלתי נמצא באזור 5.5% מהתוצר. במקביל המדינה מתכוננת להנפיק בשנה הבאה כ-340 מיליארד אירו של אג"ח - סכום שיא - בדיוק כשחלק מהקונים נעשים זהירים יותר.
גם טרייד מורכב יותר, שקנה אג"ח צרפתיות לשנתיים עד חמש שנים ומכר חוזי החלף על ריבית כדי לנטרל חלק מכיוון הריבית הכללי, התהפך כשמחירי האג"ח הצרפתיות ירדו יותר מהצפוי. חלק מהמכירות האחרונות נראות כסגירת פוזיציות ממונפות: המרווח בחמש שנים התרחב בחלק מהזמן יותר מזה של העשר שנים, סימן אופייני כשצריך לצמצם מינוף במהירות.
מה זה אומר לשוק האירופי
שוק האג"ח בגוש האירו פועל תחת אותה ריבית של הבנק המרכזי האירופי, אבל כל ממשלה מגייסת חוב בעצמה. כשהמשקיעים מבחינים בחדות בין גרמניה, צרפת ואיטליה, הפערים בעלויות המימון נפתחים. תוספת של אחוז או אחוז וחצי על חוב של טריליוני אירו מחלחלת לתקציב כשאג"ח ישנות מגיעות לפדיון ומוחלפות בחוב חדש. המספר לעקוב אחריו: חזרה לכיוון נקודת אחוז אחת מול גרמניה תאותת על רגיעה; המשך התרחבות לכיוון רמות משבר החוב ייקר עוד את גיוסי צרפת.

נא שימרו על שפה נקייה אשר מכבדת אתכם